
Was kostet eine private Krankenversicherung im Monat?
Wie hoch der monatliche Beitrag zur privaten Krankenversicherung ausfällt, hängt vor allem vom Eintrittsalter, Gesundheitszustand, Leistungsumfang und Selbstbehalt ab. Die folgende Tabelle zeigt anhand von Beispielrechnungen, mit welchen Beiträgen unterschiedliche Personengruppen je nach Tarifniveau rechnen können.
Angestellte zahlen meist nur einen Teil des Beitrags selbst, da sich der Arbeitgeber bis zum gesetzlichen Höchstzuschuss beteiligt. Selbstständige tragen den vollen Beitrag. Beamte müssen aufgrund ihrer Beihilfe nur die verbleibenden Kosten absichern. Für Studierende und Kinder gibt es günstige Einstiegstarife.
Die Kategorien Basis, Komfort und Premium sind nicht einheitlich definiert. Deshalb sollten neben dem Preis immer auch die enthaltenen Leistungen und die langfristige Beitragsentwicklung berücksichtigt werden.
| Basis | Komfort | Premium | |
|---|---|---|---|
| Angestellte (35 J.)* | 241,31 € | 276,83 € | 359,03 € |
| Selbstständige (35 J.) | 376,39 € | 535,56 € | 642,88 € |
| Beamte (35 J.)** | 257,32 € | 338,76 € | 358,07 € |
| Studierende (20 J.) | 119,75 € | 154,16 € | 206,63 € |
| Kinder (9 J.) | 143,75 € | 211,84 € | 212,48 € |
* Beiträge mit 50 % Arbeitnehmeranteil | ** Beiträge mit 50 % Beihilfe
Welche Tarifarten gibt es in der PKV?
In der privaten Krankenversicherung gibt es verschiedene Tarife, die je nach ihren Leistungen unterschiedliche Preise aufweisen. Die Tarife können von den Anbietern frei gestaltet werden (bis auf die sogenannten Sozialtarife). Je nach Anbieter haben die Tarife unterschiedliche Bezeichnungen, oftmals werden sie aber Basis-, Komfort- oder Premiumtarif genannt.
Basis-Tarife
Dabei handelt es sich um günstige Tarife mit einfachem Leistungsniveau. Dieses entspricht in manchen Teilen der gesetzlichen Krankenversicherung, in anderen können die Leistungen die der GKV allerdings bereits übersteigen.
Komfort-Tarife
Diese "mittleren" Tarife beinhalten sehr gute Leistungen zu einem guten Preis und beinhalten beispielsweise Chefarztbehandlung und mehr Leistungen bei Zahnbehandlungen.Premium-Tarife
Sind die Tarife mit den besten Leistungen, zum Beispiel Einbettzimmer und den besten Leistungen bei Zahnbehandlungen.
Welche Leistungen die verschiedenen Tarife im Detail enthalten, legt jeder Versicherer selbst fest. Da die Leistungen stark variieren, sollten Sie vor der Entscheidung einen PKV-Vergleich durchführen und sich umfassend beraten lassen.
So viel kostet eine PKV für Angestellte
Der Monatsbeitrag für Angestellte kann von 241 Euro im Basis-Tarif auf 359 Euro im Premium-Tarif steigen, während sich der Zahnersatz von 75 auf 90 Prozent erhöht und die Selbstbeteiligung von 600 Euro auf 0 bis 300 Euro sinkt. Gleichzeitig verbessern sich die stationären Leistungen vom Mehrbettzimmer hin zu Ein- oder Zweibettzimmer und Chefarztbehandlung.
Das zeigt, dass der Preis allein nicht entscheidend ist. Wichtig ist, dass der Tarif auch zu Ihnen und Ihrer Situation passt.
Basis-Tarif:
- Mehrbett-Zimmer
- 75 % Zahnersatz
- Selbstbeteiligung: 600 €
241,31 €
monatlich
Komfort-Tarif:

- Mehrbett-Zimmer
- 80 % Zahnersatz
- Selbstbeteiligung: 0 €
276,83 €
monatlich
Premium-Tarif:
- Ein-/Zweibett-Zimmer und Chefarztbehandlung
- 90 % Zahnersatz
- Selbstbeteiligung: 300 €
359,03 €
monatlich
Die angegebenen monatlichen Beiträge zeigen den Arbeitnehmeranteil (50 %), da der Arbeitgeber die Hälfte übernimmt.
Wann können Angestellte in die PKV wechseln?
Angestellte können erst dann in die private Krankenversicherung wechseln, wenn sie mit ihrem Einkommen die Versicherungspflichtgrenze, auch Jahresarbeitsentgeltgrenze (JAEG) genannt, 2027 von 84.150 Euro im Jahr bzw. 7.012,50 Euro im Monat übersteigen (2026: 77.400 Euro bzw. 6.450 Euro).
Wie hoch ist der Arbeitgeber-Höchstzuschuss?
Wie bei der GKV erhalten sie auch in der PKV einen Zuschuss Ihres Arbeitgebers. Im Jahr 2026 beträgt der maximale Zuschuss 508,59 Euro. 2027 sind es 557,81 Euro monatlich.
Die Kosten in der GKV steigen seit Jahren, während die Leistungen gleich bleiben. So hoch ist der Höchstbeitrag in der gesetzlichen Krankenversicherung (inkl. Pflegeversicherung):
Höchstbeitrag 2026:
- Höchstbeitrag 2026 für GKV-Versicherte mit Kind: 1.226,44 Euro / Monat.
- Höchstbeitrag 2026 für GKV-Versicherte ohne Kind: 1.261,31 Euro / Monat.
Höchstbeitrag 2027:
Da sich der Pflegeversicherungsbeitrag für Kinderlose im Rahmen der Pflegereform von 4,2 auf 4,5 % erhöht, steigt auch entsprechend der Höchstbeitrag.
- Höchstbeitrag 2027 für GKV-Versicherte mit Kind: 1.345,13 Euro / Monat.
- Höchstbeitrag 2027 für GKV-Versicherte ohne Kind: 1.402,51 Euro / Monat.
Demgegenüber gibt es für Angestellte PKV-Tarife, die günstiger sind und bessere Leistungen bieten.
Kostenbeispiel: Private Krankenversicherung für Angestellte
Die Grafik zeigt beispielhaft, wie viel die private Krankenversicherung für Angestellte pro Monat kosten kann*. Dafür haben wir verschiedene Eintrittsalter zwischen 27 und 35 Jahren gewählt. Ein 27-jähriger Angestellter zahlt 2026 bei der HanseMerkur einen Arbeitnehmeranteil von etwa 223 € im Monat, bei einem 35-Jährigen können es 271 € monatlich sein.

So viel kostet eine PKV für Selbstständige
Der Monatsbeitrag für Selbstständige kann von 376 Euro im Basis-Tarif bis 643 Euro im Premium-Tarif reichen. Während der Zahnersatz bei 80 Prozent im Basis-Tarif liegt und sich erst im Premium-Tarif auf 90 Prozent erhöht, verbessern sich im Premium-Tarif auch die stationären Leistungen durch Ein- oder Zweibettzimmer und Chefarztbehandlung.
Das verdeutlicht, dass höhere Beiträge vor allem mit besseren Krankenhausleistungen einhergehen. Entscheidend ist daher, welche Leistungen für Sie persönlich wichtig sind und wie viel Kostenrisiko Sie selbst tragen möchten.
Basis-Tarif:
- Mehrbett-Zimmer
- 80 % Zahnersatz
- Selbstbeteiligung: 1.000 €
376,39 €
monatlich
Komfort-Tarif:
- Mehrbett-Zimmer
- 60 % Zahnersatz
- Selbstbeteiligung: 300 €
535,56 €
monatlich
Premium-Tarif:
- Ein-/Zweibett-Zimmer und Chefarztbehandlung
- 90 % Zahnersatz
- Selbstbeteiligung: 1.000 €
642,88 €
monatlich
Wann können Selbstständige in die PKV wechseln?
Selbstständige können prinzipiell immer in die PKV wechseln. Sie sind anders als Angestellte nicht an eine Einkommensgrenze (Versicherungspflichtgrenze) gebunden. Ausnahmen bilden freiberufliche Künstler, die über die Künstlersozialklasse gesetzlich versichert sind. Sie müssen mit ihrem Einkommen die Versicherungspflichtgrenze überschreiten, um in die PKV wechseln zu können.
Für gut verdienende Selbstständige ist die private Krankenversicherung meist die bessere und günstigere Wahl. Denn in der GKV müssen sie, wenn sie viel verdienen, immer höhere Beiträge bezahlen, ohne dass sie dafür mehr Leistungen erhalten. Außerdem erhalten Selbstständige keinen Arbeitgeberzuschuss, sodass der gesamte Beitrag aus eigener Tasche gezahlt werden muss.
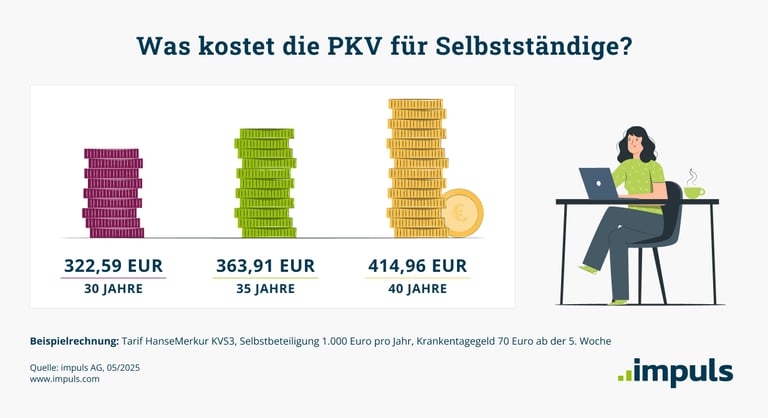
Kostenbeispiel: Private Krankenversicherung für Selbstständige
Auch für Selbstständige haben wir drei Kostenbeispiele* berechnet. Der Grafik können Sie entnehmen, wie viel die private Krankenversicherung für eine Selbstständige im Alter von 30, 35 und 40 Jahren monatlich kosten kann. Während ein 30-Jähriger bei der HanseMerkur ca. 331 € im Monat zahlt, können es bei einem 40-Jährigen etwa 433 € sein.
So viel kostet eine PKV für Beamte
Der Monatsbeitrag für Beamte liegt mit 50 % Beihilfe meist zwischen 250 Euro und 400 Euro. Während sich der Zahnersatz in allen Tarifen bei 100 Prozent bewegt, gibt es nur kleine Unterschiede bei der Selbstbeteiligung.
Das zeigt, dass bei Beamten vor allem kleinere Leistungen wie Sehhilfen ausschlaggebend sind, da sich die Tarife kaum unterscheiden.
Basis-Tarif:
- Mehrbett-Zimmer
- 100 % Zahnersatz
- Selbstbeteiligung: 10 € je Leistung
257,32 €
monatlich
Komfort-Tarif:
- Mehrbett-Zimmer
- 100 % Zahnersatz
- Selbstbeteiligung: 0 €
338,76 €
monatlich
Premium-Tarif:
- Mehrbett-Zimmer
- 100 % Zahnersatz
- Selbstbeteiligung: 0 €
358,07 €
monatlich
Beiträge inkl. 50 % Beihilfe
Erhalten Beamte auch einen Zuschuss?
Beamte erhalten statt eines Arbeitgeberzuschusses die sogenannte Beihilfe. Diese staatliche Unterstützung, geleistet von Bund, Land oder Kommune, deckt einen festgelegten Prozentsatz der Gesundheitskosten ab, die durch notwendige medizinische Behandlungen oder Medikamente entstehen.
Daher benötigen Beamte lediglich eine Krankenversicherung, die den Kostenanteil abdeckt, der nicht durch die Beihilfe bezahlt wird. Diese speziellen Beihilfetarife machen die private Krankenversicherung für Beamte oft zur vorteilhaften Wahl, da sie zu vergleichsweise günstigen Konditionen umfangreiche Leistungen bietet.
Die genauen Konditionen der Beihilfe sind landesspezifisch geregelt und variieren daher. In einigen Bundesländern, wie Berlin, Brandenburg und Niedersachsen, werden Wahlleistungen wie Einbettzimmer oder Chefarztbehandlung nicht von der Beihilfe abgedeckt.
In anderen Bundesländern, darunter Bayern, Sachsen und Nordrhein-Westfalen, sind solche Leistungen jedoch inkludiert. Beamte, deren Beihilfe Wahlleistungen ausschließt, können diese durch zusätzliche Wahlleistungstarife abdecken.
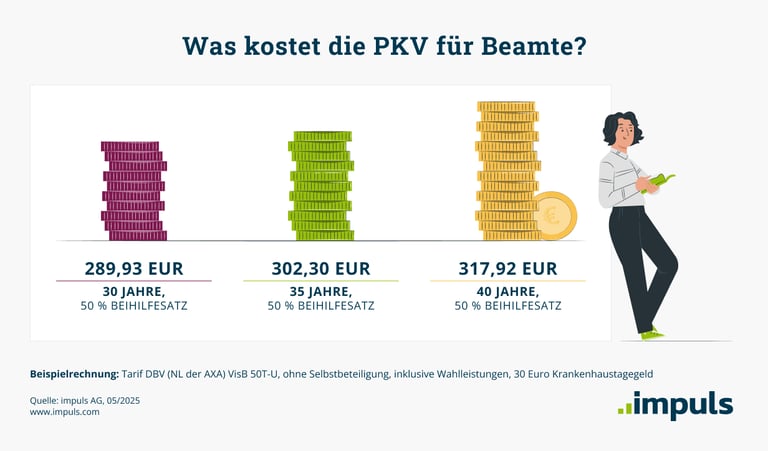
Kostenbeispiel: Private Krankenversicherung für Beamte
In der Grafik sehen Sie drei Kostenbeispiele* für Beamte mit dem Einstiegsalter 30, 35 und 40 Jahre. Dabei haben wir je einen Beihilfesatz von 50 % zugrunde gelegt. Ein 30-Jähriger zahlt bei der DBV z. B. 320 € im Monat, ein 40-Jähriger etwa 355 €.
So viel kostet eine PKV für Studenten
Der Monatsbeitrag für Studierende liegt meist zwischen 100 Euro und 250 Euro. Auffällig ist, dass es zwischen dem Basis- und Komfort-Tarif kaum Unterschiede in den Leistungen gibt. Erst im Premium-Tarif sind deutliche Leistungssteigerungen zu sehen. Zwar steigt auch der Beitrag, dafür gibt es Ein-/Zweibett-Zimmer und Chefarztbehandlungen sowie eine geringere Selbstbeteiligung.
Das zeigt, dass sich Tarife für Studierende nicht allein nach dem Beitrag unterscheiden. Ein genauer Blick auf die Leistungen lohnt sich daher besonders.
Basis-Tarif:
- Mehrbett-Zimmer
- 75 % Zahnersatz
- Selbstbeteiligung: 480 €
119,75 €
monatlich
Komfort-Tarif:
- Mehrbett-Zimmer
- 80 % Zahnersatz
- Selbstbeteiligung: 500 €
154,16 €
monatlich
Premium-Tarif:
- Ein-/Zweibett-Zimmer und Chefarztbehandlung
- 80 % Zahnersatz
- Selbstbeteiligung: 300 €
206,63 €
monatlich
Quelle Tarifbewertung: psponline, Februar 2026; Berechnungsgrundlage: Angestellte, Selbstständige und Beamte: 35 Jahre, Studenten: 20 Jahre; Versicherungsbeginn: 01. März 2026; Grundlage für die Bewertungen sind die Tarifbedingungen der Gesellschaften. Zu den wichtigsten Merkmalen gehören u.a., wie viel Prozent der Kosten übernommen werden, bis zu welchem Betrag die Leistungen gedeckt sind, ob andere Leistungen vorausgehen müssen und ob Besonderheiten gelten.
So viel kostet eine PKV für Kinder
Die PKV-Tarife für Kinder sind deutlich günstiger als die für Erwachsene. Das liegt vor allem daran, dass bei Kindern das Krankheitsrisiko geringer ist und noch keine altersbedingten Vorerkrankungen berücksichtigt werden müssen. Der Beitrag der privaten Krankenversicherung für ein Kind im Alter zwischen 0 und 14 Jahren liegt etwa zwischen 100 und 300 Euro, je nachdem, welche Leistungen integriert sind und ob eine Selbstbeteiligung vereinbart wird oder nicht.
Unsere Tarifübersicht für Kinder zeigt, dass bereits im unteren Beitragsbereich umfangreiche Leistungen enthalten sein können. Schon der Basis-Tarif für 143,75 Euro bietet Ein- oder Zweibettzimmer, Chefarztbehandlung sowie hohe Erstattungen beim Zahnersatz und in der Kieferorthopädie. Mit steigenden Beiträgen verschieben sich die Schwerpunkte – vor allem bei der Höhe der Selbstbeteiligung.
Für Eltern ist daher relevant, welche Leistungen in den kommenden Jahren realistisch benötigt werden und wie planbar mögliche Eigenkosten bleiben sollen.
Basis-Tarif für Kinder:
- Ein-/Zweibett-Zimmer & Chefarztbehandlung
- 90 % Zahnersatz, 80 % Kieferorthopädie
- Selbstbeteiligung: 480 €
143,75 €
monatlich
Komfort-Tarif für Kinder:
- Mehrbett-Zimmer
- 80 % Zahnersatz, 80 % Kieferorthopädie
- Selbstbeteiligung: 0 €
211,84 €
monatlich
Premium-Tarif für Kinder:

- Ein-/Zweibett-Zimmer & Chefarztbehandlung
- 90 % Zahnersatz, 90 % Kieferorthopädie
- Selbstbeteiligung: 300 €
212,48 €
monatlich
Quelle Tarifbewertung: psponline, Februar 2026; Berechnungsgrundlage: Kind, 9 Jahre, Versicherungsbeginn: 01. März 2026; Grundlage für die Bewertungen sind die Tarifbedingungen der Gesellschaften. Zu den wichtigsten Merkmalen gehören u.a., wie viel Prozent der Kosten übernommen werden, bis zu welchem Betrag die Leistungen gedeckt sind, ob andere Leistungen vorausgehen müssen und ob Besonderheiten gelten.
Sind Kinder über die Eltern in der PKV versichert?
Kinder und Jugendliche sind in der Regel bis zum Abschluss ihrer Schulausbildung über einen Elternteil versichert. Dies gilt sowohl für die gesetzliche Familienversicherung als auch für die private Krankenversicherung. Bei Beginn einer Ausbildung, eines Studiums oder eines Freiwilligendienstes muss dann erneut über die Krankenversicherung entschieden werden.
In der privaten Krankenversicherung gibt es keine Familienversicherung wie in der GKV. Das bedeutet, Kinder können nicht kostenfrei mitversichert werden, sondern benötigen einen eigenen PKV-Tarif mit eigenem Beitrag.
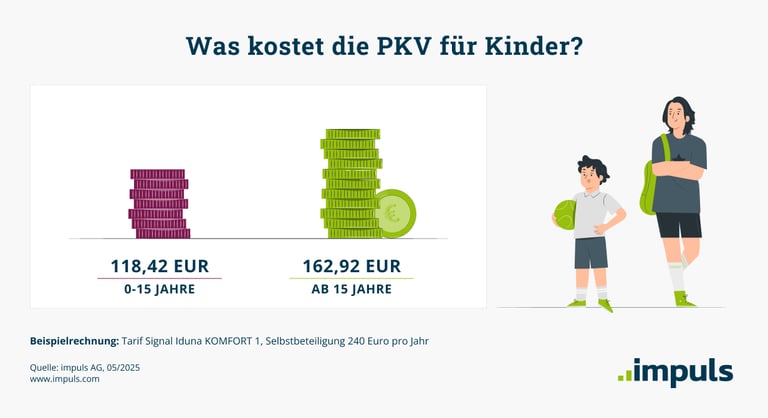
Kostenbeispiel: Private Krankenversicherung für Kinder
In unserem Kostenbeispiel* bezahlen Sie bei der Signal Iduna für ein Kind bis zum 15. Lebensjahr etwa 144 € monatlich, ab 15 Jahren steigt der Beitrag auf ca.186 €.
Wie setzen sich die Kosten in der privaten Krankenversicherung zusammen?
In der privaten Krankenversicherung (PKV) bestimmt das Äquivalenzprinzip die Höhe der Beiträge. Das bedeutet, dass sich die Kosten nach den individuellen Risikofaktoren und den gewählten Leistungspaketen richten. Drei Hauptfaktoren spielen dabei eine entscheidende Rolle:
-
Leistungsumfang: Die private Krankenversicherung zeichnet sich durch ein breites Spektrum an Gesundheitsleistungen aus. Versicherte haben die Möglichkeit, ihren Schutz durch Zusatzoptionen wie Krankenhaustagegeld oder Pflegegeld zu erweitern. Je umfangreicher das Leistungspaket, desto höher sind in der Regel die Beiträge.
-
Alter bei Versicherungsbeginn: Die Kosten für medizinische Behandlungen steigen meist mit zunehmendem Alter an. Daher profitieren vor allem jüngere Menschen von niedrigeren Versicherungsbeiträgen, da ihr Gesundheitszustand häufig besser ist und sie daher weniger Gesundheitsleistungen in Anspruch nehmen.
-
Gesundheitszustand bei Versicherungsbeginn: Bestehen bei Vertragsabschluss Vorerkrankungen, werden diese als zusätzliches Risiko betrachtet und fließen in die Kalkulation der Versicherungsbeiträge mit ein.
Anders als die Beiträge der gesetzlichen Krankenversicherung (GKV) bemessen sich die PKV-Beiträge also nicht nach dem Einkommen, sondern nach den oben genannten individuellen Faktoren.
In 2 Minuten zur passenden Krankenversicherung
Finden Sie in kürzester Zeit heraus, ob eine gesetzliche oder private Krankenversicherung besser zu Ihnen passt. Unser Schnellrechner basiert auf wenigen Angaben und liefert sofort ein klares Ergebnis – schnell, unverbindlich und kostenlos.
Private Krankenversicherung: Kosten im Alter
Viele Menschen glauben, die Beiträge für die private Krankenversicherung (PKV) seien im Alter unerschwinglich. Tatsächlich bleiben die Beiträge jedoch auch für ältere Menschen bezahlbar. Ähnlich wie gesetzlich Versicherte erhalten auch privatversicherte Rentner einen Zuschuss zu den Krankenversicherungskosten von ihrem Rentenversicherungsträger, der ca. 8,75 Prozent der gesetzlichen Rente beträgt.
Einige Kostenpunkte fallen mit zunehmendem Alter weg:
- Beiträge für Kinder entfallen, sobald diese eine Ausbildung beginnen oder ihr Studium abschließen.
- Ab dem 61. Lebensjahr entfällt der gesetzliche 10 %-Zuschlag auf die PKV-Beiträge.
- Mit dem Ruhestand entfallen auch die Beiträge für das Krankengeld.
Zudem gleichen die über die Jahre aufgebauten Altersrückstellungen höhere Gesundheitskosten im Alter teilweise aus und tragen dazu bei, altersbedingte Beitragssteigerungen zu dämpfen. Laut PKV-Verband beliefen sich die Altersrückstellungen in der privaten Kranken- und Pflegeversicherung Ende 2025 auf rund 357 Milliarden Euro, 4,2 Prozent mehr als im Vorjahr.
Wie kann man die Kosten in der privaten Krankenversicherung senken?
Für gesetzlich Versicherte gibt es nur begrenzte Möglichkeiten, die Kosten ihrer Krankenversicherung zu senken, da der Beitragssatz und die Beitragsbemessungsgrenze gesetzlich festgelegt sind und Krankenkassen individuelle Zusatzbeiträge erheben. Oft geht das mit einer Kürzung von Leistungen oder erforderlichen Zuzahlungen einher.
In der privaten Krankenversicherung sind die Leistungen garantiert und es gibt verschiedene Wege, um die Kosten zu senken:
- Tarifwechsel: Versicherte haben das Recht, innerhalb ihrer Versicherung in einen günstigeren Tarif zu wechseln.
- Verzicht auf einzelne Tarifbausteine: Es lohnt sich zu prüfen, ob bestimmte Zusatzleistungen dringend notwendig sind.
- Vereinbarung einer Selbstbeteiligung: Durch die Festlegung eines Selbstbehalts lassen sich die monatlichen Kosten senken.
- Eigenständige Bezahlung kleinerer Rechnungen: Wer kleinere Rechnungen selbst bezahlt und keine Erstattungen beantragt, kann oft von Beitragsrückerstattungen profitieren, wenn über das Jahr keine weiteren Ansprüche geltend gemacht werden.
Kosten senken mit höherer Selbstbeteiligung
Die Selbstbeteiligung bzw. der Selbstbehalt in der privaten Krankenversicherung (PKV) wird von folgenden Faktoren beeinflusst:
- Monatliche Beiträge: Die Selbstbeteiligung führt in der Regel zu niedrigeren monatlichen Beiträgen, da Sie als Versicherter einen Teil der Kosten selbst übernehmen.
- Gesamtkosten: Wenn Sie medizinische Leistungen in Anspruch nehmen, hängen Ihre Gesamtkosten von der Höhe der Selbstbeteiligung ab. Je höher die Selbstbeteiligung, desto mehr zahlen Sie selbst, bevor die Versicherung einspringt.
- Kostensteuerung: Eine Selbstbeteiligung kann Ihnen helfen, die Gesamtkosten Ihrer Versicherung über die Jahre zu steuern, insbesondere wenn Sie selten medizinische Leistungen benötigen.
Beispielrechnung mit höherer Selbstbeteiligung
Wie sich die Selbstbeteiligung auf den Beitrag auswirkt, zeigt ein Beispiel mit dem ARAG-Tarif MedBest: Für einen 30-jährigen Selbstständigen beträgt der Monatsbeitrag ca. 617,45 Euro bei 600 Euro Selbstbeteiligung. Bei 900 Euro Selbstbeteiligung sinkt er auf 572,18 Euro, bei 1.200 Euro auf 543,27 Euro und bei 1.500 Euro auf 520,52 Euro.
Gegenüber der Variante mit 600 Euro Selbstbeteiligung spart die höchste Stufe damit rund 97 Euro im Monat beziehungsweise 1.163 Euro im Jahr. Dafür übernimmt die versicherte Person im Krankheitsfall bis zu 900 Euro mehr an erstattungsfähigen Kosten pro Jahr. Ob sich die höhere Selbstbeteiligung rechnet, hängt deshalb auch von den tatsächlich anfallenden Behandlungskosten ab.
Möchten Sie eine detaillierte Aufschlüsselung für Ihre persönliche Situation oder haben Sie eine spezifische Frage zu Ihrem Tarif? Dann lassen Sie sich von den PKV-Experten beraten.
Für wen lohnt sich eine Selbstbeteiligung?
Eine Selbstbeteiligung in der privaten Krankenversicherung lohnt sich vor allem für:
- Personen, die selten krank sind: Wenn Sie generell eine gute Gesundheit haben und selten ärztliche Leistungen in Anspruch nehmen.
- Finanziell gut aufgestellte Personen: Wer bereit und in der Lage ist, im Krankheitsfall einen Teil der Kosten selbst zu tragen.
- Kostenbewusste Versicherte: Menschen, die durch die Selbstbeteiligung motiviert sind, sorgfältiger mit medizinischen Leistungen umzugehen.
Warum sich ein PKV-Vergleich lohnt
- Kosteneffizienz: Verschiedene Versicherer bieten unterschiedliche Beiträge, und ein Vergleich kann helfen, die kosteneffizienteste Option zu finden.
- Leistungsspektrum: Die Tarife unterscheiden sich im Umfang der abgedeckten Leistungen. Man sollte sicherstellen, dass der Tarif den persönlichen Bedürfnissen entspricht.
- Preis-Leistungs-Verhältnis: Ein günstiger Beitrag bedeutet nicht automatisch ein schlechteres Angebot. Es geht darum, das beste Verhältnis von Preis zu Leistung zu finden.
- Kundenservice: Serviceleistungen können variieren, daher lohnt sich ein Blick auf die Servicequalität und Kundenbewertungen.
- Zukunftssicherheit: Einige Tarife bieten bessere Optionen bzgl. der Beitragsstabilität im Alter.
- Anpassungsfähigkeit: Lebensumstände können sich ändern. Einige PKV-Tarife sind flexibler und lassen Anpassungen zu, ohne dass ein vollständig neuer Vertrag nötig ist.
- Zusatzleistungen: Extras wie Chefarztbehandlung, Einzelzimmer oder Auslandskrankenversicherung sind Faktoren im Vergleich.
*Hinweis zu den Kostenbeispielen: Bitte beachten Sie, dass es sich um Beispielrechnungen unter Zugrundelegung des genannten Tarifs, Selbstbehalts und Einstiegsalters handelt. Wenn Sie ein auf Sie zugeschnittenes Angebot möchten, vereinbaren Sie einfach ein kostenloses und unverbindliches Beratungsgespräch. Unsere Versicherungsexperten berechnen gerne verschiedene individuelle Angebote für Sie.