Lohnt sich eine Pflegezusatzversicherung?
Das Risiko, im Laufe des Lebens pflegebedürftig zu werden, ist hoch: Mehr als die Hälfte der Männer und rund 75 % der Frauen werden in ihrem Leben pflegebedürftig. Außerdem übernimmt die gesetzliche Pflegeversicherung oder die Pflegepflichtversicherung im Pflegefall nur einen Teil der entstehenden Kosten. Besonders deutlich wird die finanzielle Lücke im Pflegeheim: Im ersten Aufenthaltsjahr müssen Pflegebedürftige 2026 durchschnittlich 3.364 Euro pro Monat selbst bezahlen. Das sind 256 Euro mehr als noch vor einem Jahr.
Eine private Pflegezusatzversicherung kann daher sehr sinnvoll sein – insbesondere, wenn Sie diese Kosten nicht dauerhaft aus Ihrer Rente, Ihrem Einkommen oder Vermögen finanzieren können oder möchten. Die private Zusatzversicherung kann die persönliche Pflegelücke verkleinern, Ersparnisse schützen und gleichzeitig Angehörige wie den Partner oder die eigenen Kinder finanziell entlasten.
Wie groß ist Ihre Pflegelücke?
Die Pflegelücke ist der Betrag, der von den tatsächlichen Pflegekosten übrig bleibt, nachdem die Pflegeversicherung und die eigenen finanziellen Mittel berücksichtigt wurden.
Ein Beispiel: Die Pflege kostet 4.800 Euro im Monat. Davon übernimmt die Pflegeversicherung beispielsweise 1.800 Euro und weitere 200 Euro können Sie selbst aus Ihrer Rente oder anderen Einkünften bezahlen. Es bleibt eine Pflegelücke von 2.800 Euro pro Monat, die z. B. mit einer Pflegezusatzversicherung abgesichert werden kann.
Ab welchem Alter lohnt sich eine Pflegezusatzversicherung?
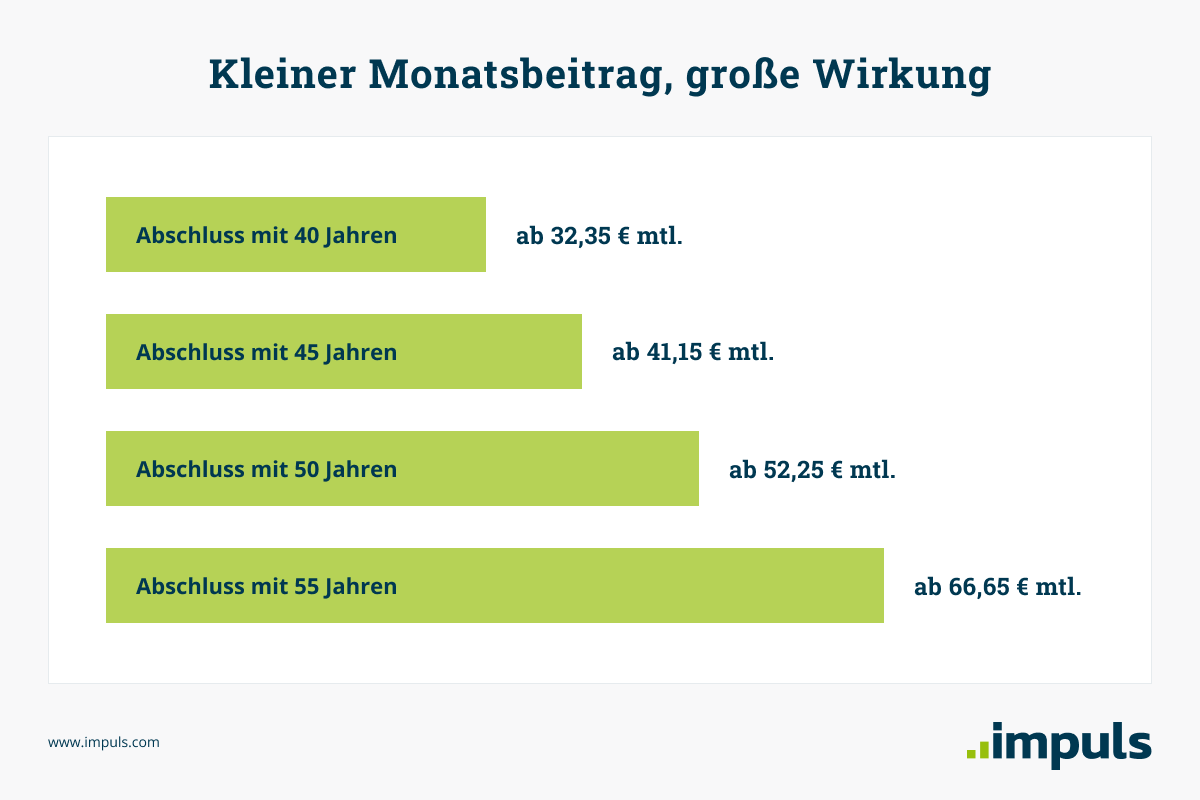
Grundsätzlich gilt: Je früher Sie eine Pflegezusatzversicherung abschließen, desto niedriger ist der monatliche Beitrag. Ein Abschluss kann deshalb bereits im Kindesalter sinnvoll sein. Zudem ist in jüngeren Jahren das Risiko geringer, dass Vorerkrankungen zu Risikozuschlägen oder einer Ablehnung führen. Wer erst mit 50 oder 60 Jahren vorsorgt, muss für vergleichbare Leistungen meist deutlich höhere Beiträge zahlen.
Unser Beispiel zeigt: Bei einem Abschluss mit 20 Jahren und einem Monatsbeitrag von 9,70 Euro werden bis zum 85. Lebensjahr insgesamt 7.566 Euro eingezahlt. Wer erst mit 60 Jahren abschließt und 86,05 Euro monatlich zahlt, kommt trotz 40 Jahre kürzerer Laufzeit auf 25.815 Euro. Die Rechnung berücksichtigt keine Beitragsanpassungen oder frühere Pflegebedürftigkeit.
Beispielrechnung (Stand 2026): Versicherungsbeginn: 1. September 2026; Anbieter: HanseMerkur; monatliches Pflegegeld für ambulante, teilstationäre oder vollstationäre Pflege: 1.500 €, 10 % Leistung in Pflegegrad 1, 30 % in Grad 2, 50 % in Grad 3, 80 % in Grad 4, 100 % in Grad 5
Für wen ist eine Pflegezusatzversicherung sinnvoll?
- Haushalte mit einer großen Pflegelücke. Dabei übersteigen die voraussichtlichen Pflegekosten die eigenen Vermögensreserven, um die Pflege zu bezahlen.
- Paare mit geteilten Ausgaben. Muss ein Partner ins Pflegeheim, benötigt der andere weiterhin Geld für Wohnung, Lebenshaltung und laufende Verpflichtungen.
- Menschen mit dem Wunsch nach professioneller Pflege zu Hause. Ambulante Dienste, Haushaltshilfen und Umbauten können auch in niedrigen Pflegegraden hohe Eigenkosten verursachen.
- Personen, die Vermögen gezielt erhalten möchten. Der Zusatzschutz kann verhindern, dass Rücklagen für eine lange Pflegephase vollständig verbraucht werden.
- Jüngere und gesunde Interessenten mit stabilem Budget. Sie erhalten meist günstigere Beiträge und kommen leichter durch die Gesundheitsprüfung als bei einem späteren Abschluss.
Für wen kann die Pflegezusatzversicherung weniger geeignet sein?
Eine zusätzliche Pflegeversicherung ist nicht in jeder Situation die wirtschaftlich beste Lösung.
- Sehr vermögende Personen können das Pflegerisiko selbst tragen. Dann dient der Vertrag hauptsächlich dem Erhalt des Vermögens und nicht der Sicherung der Pflegefinanzierung.
- Wer bereits pflegebedürftig ist oder Leistungen der Pflegeversicherung erhält, kann in der Regel keine Pflegezusatzversicherung mehr abschließen.
- Wer eine große zweckfreie Rücklage aufbauen kann und das Anlagerisiko z. B. am Kapitalmarkt akzeptiert, kann selbst sparen. Dann bleibt das Kapital verfügbar, falls keine Pflegebedürftigkeit eintritt. Das Kapital sollte aber explizit für die Pflege aufgebaut werden und nicht Teil der Rente sein.
Was sind die Vorteile einer Pflegezusatzversicherung?
Eine Pflegezusatzversicherung ergänzt die Leistungen der gesetzlichen oder privaten Pflegepflichtversicherung und kann die finanzielle Lücke im Pflegefall deutlich reduzieren. Je nach Tarif erhalten Versicherte zusätzliche Leistungen für die Pflege zu Hause oder im Pflegeheim. Hier finden Sie einen kurzen Überblick mit den wichtigsten Vorteilen einer Pflegezusatzversicherung:
- Pflegelücke reduzieren: Die zusätzliche Leistung hilft dabei, Kosten zu bezahlen, die von der Pflegepflichtversicherung nicht übernommen werden.
- Eigenes Vermögen schützen: Pflegekosten müssen dadurch nicht vollständig aus Ersparnissen oder anderen Rücklagen finanziert werden.
- Angehörige finanziell entlasten: Partner oder Kinder müssen seltener finanziell einspringen, wenn die eigenen Mittel für die Pflege nicht ausreichen.
- Mehr finanzieller Spielraum bei der Pflege: Zusätzliche Leistungen können beispielsweise für professionelle Pflege, Unterstützung im Alltag oder Kosten im Pflegeheim eingesetzt werden. Bei einem Pflegetagegeld ist die Auszahlung in der Regel nicht an konkrete Rechnungen gebunden.
- Individuelle Absicherung möglich: Je nach Tarif lassen sich Leistungshöhe und Leistungen in den einzelnen Pflegegraden an den persönlichen Bedarf anpassen.
- Früher Abschluss kann Beiträge senken: Wer sich bereits in jungen Jahren absichert, zahlt für vergleichbare Leistungen meist einen niedrigeren monatlichen Beitrag und hat bessere Chancen, die Gesundheitsprüfung ohne Risikozuschläge zu bestehen.
Was sind die Nachteile einer Pflegezusatzversicherung?
Eine Pflegezusatzversicherung bietet zusätzlichen finanziellen Schutz, bringt aber auch einige Nachteile mit sich, die Sie vor dem Abschluss berücksichtigen sollten:
- Hohe monatliche Kosten im Alter: Die Beiträge müssen dauerhaft bezahlt werden und können insbesondere bei einem späteren Abschluss vergleichsweise hoch ausfallen.
- Beiträge können steigen: Je nach Art der Pflegezusatzversicherung können die Beiträge im Laufe der Jahre angepasst werden.
- Gesundheitsprüfung beim Abschluss: Vorerkrankungen können zu Risikozuschlägen, Leistungsausschlüssen oder einer Ablehnung führen.
Tabelle: Vor- und Nachteile der privaten Pflegezusatzversicherung
|
Vorteile |
Nachteile |
|
Planbare Leistungen bei einem ungewissen und möglicherweise frühen Pflegefall |
Beiträge können steigen und müssen langfristig bezahlt werden |
|
Schutz von Einkommen und Vermögen des Pflegebedürftigen und der Angehörigen |
Gesundheitsprüfung kann zu Zuschlag oder Ablehnung führen |
|
Mehr finanzieller Spielraum für professionelle oder häusliche Pflege |
Bei Kündigung endet der Schutz und gezahlte Beiträge werden meist nicht erstattet |
|
Je nach Tarif freie Verwendung für Pflege, Haushalt und Angehörige |
|
|
Früher Abschluss sichert günstigere Beiträge und den aktuellen Gesundheitszustand |
|
Tarifbeispiele einer Pflegezusatzversicherung
Der folgende Tarifvergleich zeigt, wie stark sich Beitrag und Leistung unterscheiden können. Der günstigste Tarif der HanseMerkur kostet 30,54 Euro monatlich, bietet in den niedrigeren Pflegegraden aber eine deutlich geringere Absicherung. Das kann dazu führen, dass trotz Pflegezusatzversicherung ein größerer Teil der Pflegekosten selbst getragen werden muss.
Die Allianz liegt mit 55,95 Euro im Mittelfeld. Dafür steigt die mögliche Leistung auf bis zu 150 Euro pro Tag und bereits ab Pflegegrad 1 werden 20 % ausgezahlt. Der Tarif bietet damit einen Mittelweg zwischen einem niedrigeren Beitrag und einer umfangreicheren Absicherung.
Die Continentale ist mit 84,15 Euro monatlich zwar am teuersten, bietet dafür aber bereits ab Pflegegrad 1 50 % und ab Pflegegrad 2 die volle vereinbarte Leistung. Das ist besonders relevant, weil eine finanzielle Pflegelücke nicht erst bei schwerster Pflegebedürftigkeit (z. B. Pflegegrad 4 oder 5) entstehen kann. Der höhere Beitrag sorgt somit dafür, dass bereits bei niedrigeren Pflegegraden deutlich mehr Geld zur Verfügung steht.
Entscheidend ist daher nicht nur, wie viel ein Tarif kostet, sondern wann und in welcher Höhe er tatsächlich leistet. Ein günstiger Tarif kann ausreichend sein, wenn Sie einen größeren Teil möglicher Pflegekosten selbst tragen können. Soll die Pflegezusatzversicherung dagegen einen möglichst großen Teil der Pflegelücke abdecken, können höhere Leistungen bereits in niedrigeren Pflegegraden wichtiger sein als ein niedriger Monatsbeitrag.
Pflegetarife für einen 35-jährigen Angestellten

- Tagessatz max. 133€/Tag
- 10 % ab Pflegegrad 1 (entspricht 150 €)
- Beitragsfreistellung ab Pflegegrad 3
30,54 €
monatlich

- Tagessatz max. 150€/Tag
- 20 % ab Pflegegrad 1 (entspricht 300 €)
- Beitragsfreistellung ab Pflegegrad 5
55,95 €
monatlich

- Tagessatz max. 150€/Tag
- Schon 50 % ab Pflegegrad 1 und volle Leistung ab Pflegegrad 2
- Beitragsfreistellung ab Pflegegrad 4
84,15 €
monatlich
Quelle Tarifbewertung: psponline, Februar 2026; Berechnungsgrundlage: Angestellter, 35 Jahre; Versicherungsbeginn: 01. Januar 2026; Grundlage für die Bewertung sind die Tarifbedingungen der Gesellschaften. Zu den wichtigsten Tarifmerkmalen gehören u.a., wie viel Prozent der Kosten übernommen werden, bis zu welchem Betrag die Leistungen gedeckt sind, ob andere Leistungen vorausgehen müssen und ob Besonderheiten gelten.
Welche Form der privaten Pflegeversicherung ist sinnvoll?
Es gibt verschiedene Formen der privaten Pflegeversicherung: Pflegetagegeld, Pflegekosten, Pflegerente und Pflege-Bahr. Für viele Haushalte ist Pflegetagegeld die flexibelste Lösung. Sie ist jedoch nur dann sinnvoll, wenn die Leistung in Pflegegrad 2 und 3 ausreichend hoch ist, sodass Sie bereits in niedrigen Pflegegraden finanziell abgesichert sind. Hier haben wir einen Überblick über die unterschiedlichen Optionen für Sie tabellarisch zusammengestellt:
|
Produkt |
Leistungsprinzip |
Verwendung |
Gesundheitsfragen |
Sinnvoll für |
|
Pflegetagegeld |
Fester Tagessatz je Pflegegrad |
Frei verfügbar |
Ja |
Personen, die eine flexible und einfache Auszahlung möchten |
|
Pflegekosten |
Erstattung vereinbarter Pflegekosten |
Zweckgebunden (mit Rechnungsnachweis) |
Ja |
Personen, die konkrete Pflegeleistungen erstattet haben möchten |
|
Pflegerente |
Vereinbarte monatliche Rente |
Frei verfügbar |
Ja |
Personen, die planbare Rentenleistungen für die Pflege möchten |
|
Pflege-Bahr |
Vom Staat gefördertes Tage-/Monatsgeld |
Frei verfügbar |
Nein |
Personen, die Vorerkrankungen haben |
Pflege-Bahr als Lösung ohne Gesundheitsprüfung
Pflege-Bahr ist vor allem für Menschen interessant, die wegen Vorerkrankungen keinen ungeförderten Tarif erhalten. Der Staat zahlt fünf Euro monatlich, wenn Versicherte mindestens zehn Euro selbst einzahlen. Eine Gesundheitsprüfung ist nicht erlaubt. In Pflegegrad 5 muss der Vertrag mindestens 600 Euro monatlich leisten.
Der erleichterte Zugang hat allerdings auch einen Preis. Die Leistungen reichen häufig nicht aus, um eine große Pflegelücke zu schließen. Außerdem kann eine Wartezeit von bis zu fünf Jahren gelten. Für gesunde Interessenten ist ein ungeförderter Tarif wie Pflegetagegeld deshalb oft leistungsstärker. Pflege-Bahr sollte daher nicht wegen der Förderung, sondern in erster Linie wegen des Zugangs ohne Gesundheitsprüfung gewählt werden, z. B. weil Sie Vorerkrankungen haben.